Laufzeit: kurz oder lang?
Kurze Laufzeiten schwanken wenig im Kurs, lange halten einen festen Zins über Jahre – ihr Kurs reagiert aber stärker auf das allgemeine Zinsniveau. Welche passt, entscheidet der Termin, zu dem du das Geld brauchst. Sechs Karten. Lesezeit: etwa 5 Minuten · Stand: 15.10.2026
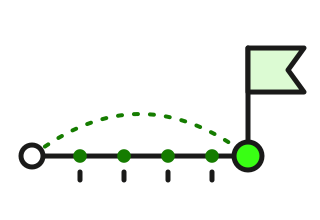
Was heißt Laufzeit?
Fast jede Anleihe hat ein festes Ende: die Fälligkeit – kündbare können früher enden, ewige haben keins. An diesem Tag bekommst du 100 % des Nennwerts zurück – egal, wo der Kurs vorher stand, sofern der Schuldner zahlt. Die Zeit bis dahin ist die Restlaufzeit.
Dazwischen zahlt die Anleihe ihren Kupon, meist einmal im Jahr. Das Jahr steht im Namen: „2031“ heißt, 2031 gibt es das Geld zurück.
So läuft eine Anleihe
Fünf Zinszahlungen bis zur Fälligkeit in fünf Jahren – die letzte kommt zusammen mit der Rückzahlung. Die Restlaufzeit schrumpft jeden Tag: Eine 10-jährige Anleihe ist nach acht Jahren eine 2-jährige.
Kurz gesagt: Restlaufzeit = Zeit bis zur Fälligkeit. Bis dahin gibt es den Kupon, am Ende 100 %.
Kurz, mittel oder lang
Kurz heißt bis etwa 3 Jahre, mittel 3 bis 7, lang alles darüber – bis zu 30, 50 oder 100 Jahren. Die Grenzen sind Faustregeln, keine Gesetze.
Der Unterschied ist nicht der Zins allein. Es ist, wie stark der Kurs zwischendurch schwankt, wenn sich das allgemeine Zinsniveau ändert: kaum bei kurzen, heftig bei langen Laufzeiten.
Drei Klassen, eine Frage: Wie stark schwankt der Kurs?
Wie viel Prozent je Prozentpunkt allgemeines Zinsniveau, zeigt Karte 3.
Kurz gesagt: Je länger die Laufzeit, desto stärker schwankt der Kurs – in beide Richtungen.
Das Risiko: Zinsniveau steigt, Kurs fällt
Deine Anleihe zahlt 3 %. Steigt das allgemeine Zinsniveau auf 4 %, bringen neue Anleihen mehr – deine ist nur noch mit Abschlag zu verkaufen. Der Kurs fällt so weit, bis sie einem Käufer wieder 4 % bringt.
Wie weit, hängt an der Restlaufzeit. Faustregel: Kursverlust in % ≈ modifizierte Duration × Prozentpunkte. Die modifizierte Duration ist kürzer als die Restlaufzeit – bei 10 Jahren rund 8,5, bei 30 Jahren rund 20. Wer bis zur Fälligkeit hält, bekommt trotzdem 100 %, sofern der Schuldner zahlt – sitzt aber so lange mit dem alten Zins fest.
Zinsniveau steigt um 1 Prozentpunkt – der Kurs fällt
Anleihe mit 3 % Kupon, Kurs 100. Rechne deine eigene im Rechner nach.
Kurz gesagt: Lange Laufzeit und steigendes Zinsniveau = fallender Kurs. Halten bis zur Fälligkeit rettet den Kurs, nicht die verlorenen Jahre.
Die Chance: Zinsniveau fällt, Kurs steigt
Dieselbe Mechanik läuft auch andersherum. Fällt das allgemeine Zinsniveau, steigt der Kurs deiner Anleihe – und die lange Laufzeit, die vorher das Risiko war, ist jetzt der Hebel nach oben.
Dazu kommt die zweite Chance: Du hast dir den Zins für Jahre gesichert. Wer zehn Jahre zu 3 % gekauft hat, bekommt die 3 % bis zum Schluss – sofern der Schuldner zahlt –, auch wenn neue Anleihen längst nur noch 1,5 % bringen.
Derselbe Hebel, nur nach oben
Fällt das Zinsniveau, steigt der Kurs langer Anleihen stärker als der kurzer – etwas stärker sogar, als er beim selben Anstieg fällt. Den Hebel je Laufzeit erklärt die Duration, im Simulator siehst du ihn über 30 Jahre.
Im Simulator ausprobieren →Kurz gesagt: Lange Laufzeit ist eine Wette auf fallendes Zinsniveau – und ein fester Zins für Jahre.
Auch kurze Laufzeiten haben ein Risiko: die Wiederanlage
Kurze Laufzeit fühlt sich sicher an: Der Kurs schwankt kaum, das Geld kommt bald zurück. Aber dann musst du neu anlegen – zum Zins von morgen. Ist das allgemeine Zinsniveau gefallen, bringt die nächste Anleihe weniger.
Das ist das Wiederanlagerisiko. Die Chance daran: Steigt das Zinsniveau, bist du schnell wieder frei und legst zum höheren Zins neu an – ohne Kursverlust.
Wenn das Zinsniveau fällt: kurz angelegt, jedes Mal weniger Zins
Alternative: einmal 6 Jahre zu 3,5 % – am Anfang weniger, am Ende mehr.
Kurz gesagt: Kurz schützt den Kurs, nicht den Zins. Lang schützt den Zins, nicht den Kurs.
So findest du die passende Laufzeit
Die einfachste Regel: Fälligkeit = der Tag, an dem du das Geld brauchst. Auto in zwei Jahren? Zwei Jahre. Studium 2031? Fällig 2031. Dann ist der Kurs zwischendurch egal.
Weißt du es nicht – oder willst du Zinseinkommen für lange? Dann teile auf: mehrere Anleihen mit Fälligkeiten in 1, 2, 3, 4 und 5 Jahren. Jedes Jahr wird eine fällig und wandert zum aktuellen Zins ans Ende – die Anleihenleiter.
Die Leiter: fünf Sprossen, jedes Jahr eine fällig
Gleiche Beträge, Fälligkeiten in 1 bis 5 Jahren; was fällig wird, wandert zum aktuellen Zins ans Ende. Bauen, pflegen und die Hantel als Alternative: alles bei „Leiter und Hantel“.
Die Leiter bauen →Kurz gesagt: Laufzeit nach dem Termin wählen. Ohne Termin: aufteilen statt raten.
Diese Seite erklärt die Laufzeit. Sie empfiehlt keine Anlage. Die Zahlen sind gerundet.
Hinweise
Kursänderungen. Gerechnet für eine Anleihe mit 3 % Kupon (jährlich) zum Kurs 100 bei einer Änderung des allgemeinen Zinsniveaus um einen Prozentpunkt: 2 Jahre −1,9 % / +1,9 %, 5 Jahre −4,5 % / +4,7 %, 10 Jahre −8,1 % / +9,0 %, 30 Jahre −17,3 % / +22,4 %. Faustregel: Kursänderung in % ≈ modifizierte Duration × Änderung in Prozentpunkten. Modifizierte Duration derselben Anleihe: 2 Jahre 1,9, 5 Jahre 4,6, 10 Jahre 8,5, 30 Jahre 19,6. Bei großen Änderungen und langen Laufzeiten überschätzt die Faustregel den Verlust und unterschätzt den Gewinn – das ist die Konvexität.
Laufzeitklassen. Kurz bis 3 Jahre, mittel 3 bis 7, lang über 7 Jahre – die Einteilung dieser Website (wie auf den Seiten nach Laufzeit); andere Quellen ziehen die Grenzen bei 1, 5 und 10 Jahren. Die Zinsen im Wiederanlage-Beispiel sind angenommen.