Duration und Konvexität: den Hebel berechnen
Die Duration – genauer die modifizierte – sagt dir vorab, um wie viel Prozent der Kurs einer Anleihe fällt, wenn das Zinsniveau um einen Prozentpunkt steigt. Hier rechnest du sie selbst – für eine Anleihe und für dein ganzes Depot. Sechs Karten, jede mit Schaubild, dazu ein Schieberegler zum Ausprobieren. Lesezeit: etwa 7 Minuten · Stand: 15.10.2026
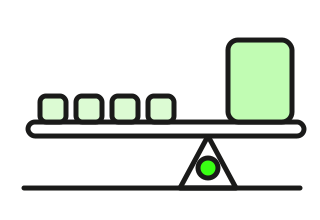
Was die Duration misst
Eine Anleihe zahlt dir nicht einmal, sondern oft: jedes Jahr den Kupon, am Ende den Nennwert. Die Duration ist die durchschnittliche Wartezeit auf dein Geld – jede Zahlung gewichtet mit ihrem heutigen Wert.
Bei einer 5-jährigen Anleihe mit 3 % Kupon liegt sie bei 4,7 Jahren: Die Zinsen kommen früher, aber fast das ganze Geld erst am Schluss. Ein Nullkupon hat Duration = Laufzeit, ein hoher Kupon verkürzt sie.
Diese Wartezeit in Jahren heißt genau Macaulay-Duration. Für den Kurs zählt ihre kleine Schwester, die modifizierte Duration (Karte 2) – sie ist etwas kleiner, hier 4,6.
5 Jahre, 3 % Kupon: Wo liegt der Schwerpunkt?
Balken = Zahlung in Prozent des Nennwerts. Die Waage kippt fast ganz nach rechts, weil 103 von 115 Prozent erst im Jahr 5 kommen.
Kurz gesagt: Duration = gewichtete Wartezeit auf dein Geld. Immer kürzer als die Restlaufzeit – außer beim Nullkupon.
Der Hebel: modifizierte Duration
Teilst du die Duration durch (1 + Rendite), bekommst du die modifizierte Duration – und die ist der Hebel: Steigt das Zinsniveau um einen Prozentpunkt, fällt der Kurs um so viele Prozent. 4,6 heißt: rund minus 4,6 % je Prozentpunkt. Genau gerechnet sind es −4,5 %, weil der echte Kurs einer Kurve folgt (Karte 4).
Das ist die eine Zahl, die du dir vor jedem Kauf ansehen solltest. Sie steht in jedem ETF-Factsheet und lässt sich für jede Anleihe berechnen (Karte 3).
Modifizierte Duration bei 3 % Kupon
Kursänderung in % ≈ − mod. Duration × Prozentpunkte Zinsniveau
Rendite 3 %, Kurs 100. Oben die modifizierte Duration, unten der genau gerechnete Kursverlust bei +1 Prozentpunkt – er ist etwas kleiner. Die Faustformel trifft bei kleinen Schritten fast genau, bei großen weicht sie ab – Karte 4.
Kurz gesagt: Modifizierte Duration = Prozent Kursverlust je Prozentpunkt Zinsniveau. Eine Zahl für das Zinsänderungsrisiko.
So wirkt der Hebel bei deiner Anleihe
Stell Restlaufzeit, Kupon und Rendite ein. Dann schieb den Regler unter dem Schaubild: Er hebt oder senkt das allgemeine Zinsniveau – und du siehst sofort, was mit dem Kurs passiert.
Die gestrichelte Gerade der Duration ist die Faustformel: Je steiler sie fällt, desto größer die modifizierte Duration. Das farbige Dreieck ist der Hebel – so breit wie die Zinsänderung, so hoch wie die Kursänderung laut Gerade. Die grüne Kurve ist der echte Kurs.
Kursänderung, wenn sich das Zinsniveau ändert
Modifizierte Duration8,5Kurs −8,5 % je Prozentpunkt mehr Zinsniveau
Kursänderung bei +1,00 Pkt.−8,1 %Kurs 91,89 statt 100,00 – aus 10.000 € werden 9.189 €
Die Gerade sagt −8,5 %, der echte Kurs fällt nur um 8,1 % – die Kurve liegt darüber. Das ist die Konvexität (Karte 4).
Kurz gesagt: Lange Restlaufzeit und kleiner Kupon machen die Gerade steil – der Kurs reagiert stark auf das Zinsniveau. Kurze Restlaufzeit und hoher Kupon halten sie flach.
Selbst rechnen: drei Kurse genügen
Du brauchst keine Formel mit Summenzeichen. Rechne den Kurs deiner Anleihe bei einem Prozentpunkt weniger und einem Prozentpunkt mehr Zinsniveau – der Rechner macht das in Sekunden. Die Differenz der beiden Kurse, geteilt durch zwei und durch den heutigen Kurs, mal 100, ist die modifizierte Duration.
Beispiel 10 Jahre, 3 % Kupon, Kurs 100: Bei 2 % Zinsniveau steht der Kurs bei 108,98, bei 4 % bei 91,89. Differenz 17,09, halbiert 8,545 – gerundet Duration 8,5.
Rechenweg: 10 Jahre, 3 % Kupon
Dieses Verfahren heißt effektive Duration. Profis nutzen es auch für kündbare Anleihen – dann mit Kursen, die das Kündigungsrecht einrechnen.
Zum Rechner: Kurs bei ±1 Prozentpunkt →Kurz gesagt: Kurs bei −1 Prozentpunkt minus Kurs bei +1 Prozentpunkt, geteilt durch 2 und durch den Kurs, mal 100 = Duration.
Konvexität: Die Kurve ist gebogen
Die Duration ist eine Gerade, der echte Kurs eine Kurve. Bei großen Zinsschritten zeigt sich der Unterschied: Nach oben gewinnst du mehr, als du nach unten verlierst. Die 30-jährige verliert bei +1 Prozentpunkt 17 %, gewinnt bei −1 Prozentpunkt aber 22 %.
Diese Biegung heißt Konvexität. Sie ist bei langen Laufzeiten und niedrigen Kupons am größten – und arbeitet für dich. Ausnahme: kündbare Anleihen, deren Kurs nach oben gedeckelt ist. Ihre Konvexität kann negativ werden – vor allem bei einer Kündigung ab festem Termin.
30 Jahre, 3 % Kupon: Kurs je Zinsniveau
Die Gerade unterschätzt die Gewinne und überschätzt die Verluste. Bei ±2 Prozentpunkten: −31 % gegenüber +52 %.
Kurz gesagt: Positive Konvexität ist ein Geschenk: mehr Gewinn nach oben, weniger Verlust nach unten. Kündbare Anleihen haben sie nicht immer.
Die Duration deines Depots
Mehrere Anleihen? Dann gewichte jede Duration mit ihrem Anteil am Depotwert und addiere. 40 % in 2-jährigen (1,9), 40 % in 5-jährigen (4,6), 20 % in 10-jährigen (8,5) ergeben 4,3.
Das Depot verhält sich also wie eine einzige Anleihe mit Duration 4,3: Ein Prozentpunkt mehr Zinsniveau kostet 4,3 % – bei 100.000 € rund 4.300 €. Ein Anleihen-ETF nennt diese Zahl im Factsheet; bei Einzelanleihen rechnest du sie einmal im Jahr neu, denn sie schrumpft mit der Restlaufzeit.
Beispiel-Depot, 100.000 €
| Anleihe | Anteil | Mod. Duration | Beitrag |
|---|---|---|---|
| 2-jährige | 40 % | 1,9 | 0,8 |
| 5-jährige | 40 % | 4,6 | 1,8 |
| 10-jährige | 20 % | 8,5 | 1,7 |
| Depot | 100 % | 4,3 |
+1 Prozentpunkt Zinsniveau → −4,3 % ≈ −4.300 € · −1 Prozentpunkt → rund +4.500 € (genau gerechnet; die Faustformel sagt +4.300 €)
Beitrag = Anteil × Duration. Anteile nach Kurswert, nicht nach Nennwert.
Kurz gesagt: Depot-Duration = Summe aus Anteil × Duration. Dann weißt du in Euro, was ein Prozentpunkt Zinsniveau kostet.
Die Lehrbuch-Regel: Duration etwa so lang wie der Anlagehorizont
Wozu das alles? Lehrbücher nennen dafür eine Regel, die Immunisierung: Die Duration ist ungefähr so lang wie die Zeit, in der das Geld entbehrlich ist. Steigt das Zinsniveau, fällt zwar der Kurs – aber die Wiederanlage der Zinsen zum höheren Zins holt den Verlust bis zum Horizont wieder auf. Bei Duration = Horizont gleicht sich beides fast genau aus. Kürzer schützt den Kurs, nicht den Wiederanlagezins; länger heißt Kursrisiko zum Termin.
Wird das Geld in 3 Jahren gebraucht, ist eine Duration von 8 ein Kursrisiko, das zum Termin voll durchschlagen kann – der kleine Mehrzins gleicht es oft nicht aus. Bei 10 Jahren Zeit liegt die 8 innerhalb des Horizonts – dazu kommt die meist höhere Rendite langer Laufzeiten.
Horizont und übliche Duration
Übliche Bandbreiten nach der Lehrbuch-Regel, für Anleihen guter Bonität – keine Empfehlung. Gemeint ist die Duration in Jahren (Macaulay, Karte 1); die modifizierte liegt nur wenig darunter. Wer bis zur Fälligkeit hält, hat am Ende ohnehin 100 %, sofern der Schuldner zahlt – die Duration beschreibt den Weg dorthin.
Anleihenleiter, Hantel und Roll-down →Kurz gesagt: Lehrbuch-Regel: Duration etwa so lang wie der Horizont. Dann drückt ein Zinsanstieg zwar den Kurs, wird bis zum Horizont aber weitgehend ausgeglichen.
Diese Seite erklärt die Duration. Sie empfiehlt keine Anlage. Die Zahlen sind gerundet.
Hinweise
Rechnung. Alle Werte für Anleihen mit 3 % Kupon (jährlich), Rendite 3 %, Kurs 100, glatte Restlaufzeit. Macaulay-Duration = Summe (Zeitpunkt × Barwert der Zahlung) ÷ Kurs; modifizierte Duration = Macaulay ÷ (1 + Rendite): 2 Jahre 1,97 / 1,91 · 5 Jahre 4,72 / 4,58 · 10 Jahre 8,79 / 8,53 · 30 Jahre 20,19 / 19,60. Effektive Duration (Karte 3) = (Kurs bei −1 Prozentpunkt − Kurs bei +1 Prozentpunkt) ÷ (2 × Kurs × 0,01): 10 Jahre 8,55. Kurse der 10-jährigen bei 2 / 4 %: 108,98 / 91,89; der 30-jährigen bei 1 / 2 / 4 / 5 %: 151,6 / 122,4 / 82,7 / 69,3; bei ±2 Prozentpunkten −30,7 % / +51,6 %. Die Kurve in Karte 4 ist der exakte Barwert von 0 bis 6 % in Schritten von 0,25 Prozentpunkten, die Gerade die Tangente bei 3 % mit Steigung −19,6 je Prozentpunkt.
Depot. Depot-Duration = Summe (Anteil am Kurswert × modifizierte Duration); Beispiel 0,4 × 1,9 + 0,4 × 4,6 + 0,2 × 8,5 = 4,3. Die −4.300 € sind die Näherung nach der Faustformel (genau gerechnet, mit dem Barwert jeder Anleihe zur neuen Rendite: −4.157 €). Bei −1 Prozentpunkt sagt die Faustformel +4.300 €, genau gerechnet sind es +4.459 € – mehr wegen der Konvexität.
Schieberegler. Anleihe mit jährlichem Kupon und glatter Restlaufzeit von 1 bis 30 Jahren; Kurs = Barwert aller Zahlungen zur eingestellten Rendite, modifizierte Duration = Macaulay-Duration ÷ (1 + Rendite). Die Kurve zeigt die exakte Kursänderung, wenn sich die Rendite der Anleihe um −3 bis +3 Prozentpunkte verschiebt, die Gerade die Faustformel −modifizierte Duration × Zinsänderung. Werte über ±40 % stehen am Rand des Schaubilds mit Pfeil. Ohne Stückzinsen, Kosten und Steuern.
Horizont-Regel. Immunisierung: Entspricht die Duration dem Anlagehorizont, gleichen sich Kursänderung und Wiederanlageeffekt einer einmaligen, kleinen Zinsänderung näherungsweise aus. Bei mehreren oder großen Zinsänderungen gilt das nur ungefähr; die Bandbreiten in Karte 6 sind gerundete Faustregeln aus dieser Regel, keine Empfehlung.